Une entreprise domiciliée sans local paie la cotisation minimum de CFE à son adresse de domiciliation, selon son chiffre d’affaires et le barème local. En coworking ou en bureau opéré, aucun texte ne tranche : tout dépend de qui contrôle le local selon votre contrat. L’avis 2026 se paie en ligne jusqu’au mardi 15 décembre 2026.
Domiciliée sans local, la cotisation minimum au lieu de domiciliation
Une entreprise sous contrat de domiciliation commerciale ou autre disposition contractuelle, sans local ni terrain, paie la cotisation minimum au lieu de domiciliation (article 1647 D du Code général des impôts). Exemple : une SAS domiciliée à Lyon, sans bureau, paie le minimum voté par la Métropole de Lyon. Avec plusieurs contrats, ce minimum est dû là où la société dépose sa déclaration de résultats.
La CFE porte en principe sur la valeur locative (loyer théorique fiscal) des locaux dont l’entreprise « dispose ». Le domicilié n’a aucun espace propre. Dans un arrêt du 19 décembre 2008, rendu sous l’ancienne taxe professionnelle et repris par la doctrine fiscale (les commentaires officiels de l’administration, publiés au BOFiP) pour la CFE, la cour administrative d’appel de Paris a jugé qu’une salle de réunion d’environ 18 m², partagée entre domiciliés, restait sous le contrôle du domiciliataire, chargé de sa gestion et de son entretien.
L’entrepreneur domicilié chez lui règle aussi cette cotisation minimum à cette adresse. La DGFiP résume la règle :
« La CFE est due même si le professionnel ne dispose d’aucun local et qu’il exerce son activité à domicile (ou chez ses clients). »
Source : Direction générale des Finances publiques, J’exerce mon activité à mon domicile, suis-je redevable de la CFE ?, impots.gouv.fr, page modifiée le 14 octobre 2026, lien
L’absence de bureau ne supprime pas l’avis fiscal : elle remplace la valeur locative par un forfait. Pour comparer domiciliation et coworking sur d’autres critères, consultez notre article sur la domiciliation en espace de coworking.
Combien, le barème 2026 de la base minimum
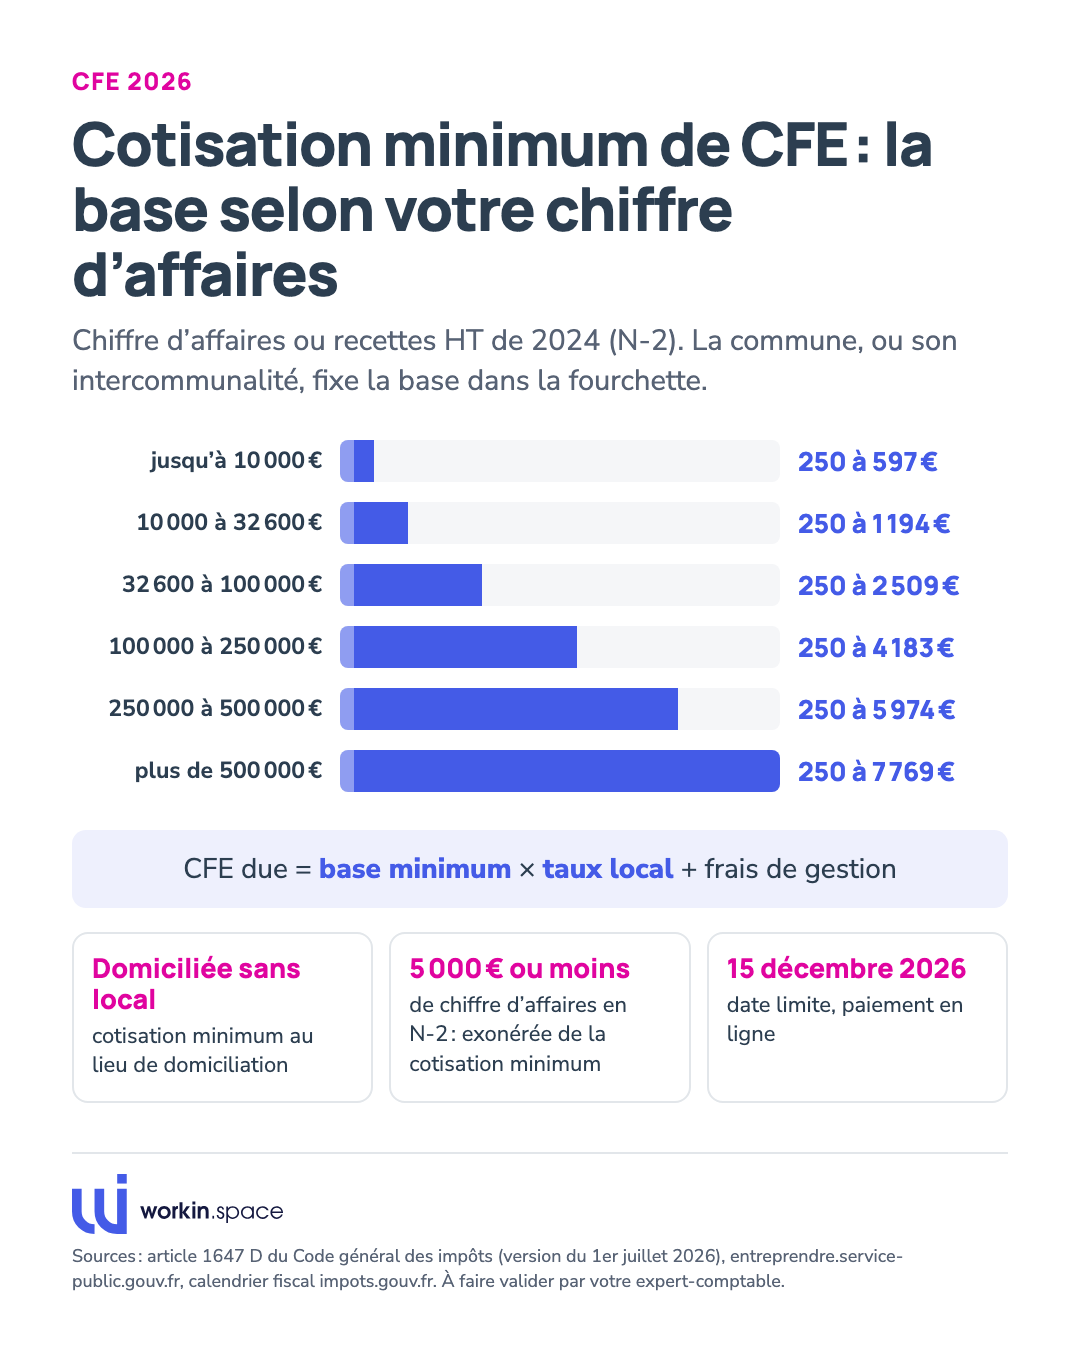
En 2026, la base minimum va de 250 € à 7 769 € selon le chiffre d’affaires ou les recettes hors taxes de l’avant-dernière année (N-2, soit 2024), dans ces fourchettes :
- jusqu’à 10 000 € : de 250 à 597 €
- plus de 10 000 € et jusqu’à 32 600 € : de 250 à 1 194 €
- plus de 32 600 € et jusqu’à 100 000 € : de 250 à 2 509 €
- plus de 100 000 € et jusqu’à 250 000 € : de 250 à 4 183 €
- plus de 250 000 € et jusqu’à 500 000 € : de 250 à 5 974 €
- plus de 500 000 € : de 250 à 7 769 €
Chaque commune ou intercommunalité fixe la base exacte dans cette fourchette. La CFE finale égale cette base multipliée par le taux local, plus des frais de gestion. À chiffre d’affaires identique, le montant peut varier d’un territoire à l’autre. Seul votre avis indique la somme exacte.
Coworking, tout dépend de qui dispose du poste
Aucun texte fiscal ne nomme le coworking. La règle générale s’applique : la CFE vise les locaux dont votre structure dispose, soit les espaces contrôlés et utilisés matériellement pour son activité. L’administration examine le contrôle réel du poste, peu importe l’intitulé commercial de l’abonnement.
Un poste nomade sans place attitrée, géré par l’opérateur, rappelle les cas où la doctrine laisse le local au fournisseur. C’est le cas de la salle partagée d’un domiciliataire ou de meublés loués à courte durée, réputés contrôlés par le prestataire. Ce sont de simples analogies, faute de règle écrite dédiée. Votre contrat et vos accès réels tranchent : consultez votre expert-comptable.
L’opérateur paie la CFE sur les surfaces sous son contrôle, car louer des bureaux meublés avec services est une activité imposable. Votre entreprise reste tout de même redevable de la cotisation minimum. Un bureau fermé attribué à votre équipe relève de la section suivante.
Bureau opéré, le contrat décide
Pour un bureau opéré (bureau privatif meublé loué au mois), le contrat et l’usage réel décident qui déclare la surface. Aucune doctrine propre n’encadre ce format, et deux principes fiscaux s’opposent.
D’un côté, un bien loué est taxé chez son locataire. Le Conseil d’État a jugé le 26 mars 2008 (arrêt Réside Études) qu’un sous-locataire qui occupe réellement des locaux meublés en dispose au sens fiscal. De l’autre, des meublés loués à courte durée restent sous le contrôle du fournisseur.
Le formulaire de déclaration initiale 1447-C-SD de 2026 pose la question directement. Il demande si vous occupez les lieux comme propriétaire, locataire, sous-locataire (contrat joint), en domiciliation commerciale (contrat joint) ou domicilié à titre gratuit. En cas de partage des locaux, l’imprimé réclame le numéro SIREN des autres utilisateurs.
Si votre entreprise dispose du bureau au sens fiscal, la CFE se calcule sur sa valeur locative dans sa commune d’implantation. Demandez par écrit à l’opérateur la qualification du contrat et qui déclare la surface, puis faites relire le document par votre expert-comptable.
Les exonérations à vérifier
Aucune CFE n’est due l’année de création de l’entreprise (article 1478 du Code général des impôts). Une société créée en 2026 ne reçoit aucun avis de CFE pour 2026.
Un chiffre d’affaires ou des recettes inférieurs ou égaux à 5 000 € en N-2 exonèrent de la cotisation minimum.
Certaines communes ou intercommunalités votent trois ans d’exonération pour une création ou une extension d’établissement. Demandez-la sur le formulaire 1447-C-SD à la création, ou sur le 1447-M-SD au plus tard le deuxième jour ouvré suivant le 1er mai pour une extension.
La loi réduit la base imposable de moitié la première année d’imposition à la CFE. Son effet exact sur la cotisation minimum reste discuté entre les sources : vérifiez ce point avec votre expert-comptable.
Payer avant le 15 décembre 2026, et déclarer un transfert
Votre avis 2026 est disponible dans votre espace professionnel sur impots.gouv.fr, sans envoi papier. Réglez le solde au plus tard le mardi 15 décembre 2026 de façon dématérialisée : début décembre, seul le paiement en ligne reste ouvert. Tout retard entraîne une majoration de 5 %. Si la CFE précédente atteint 3 000 €, un acompte de 50 % est dû le 15 juin au plus tard. Une entreprise qui s’implante dans une nouvelle commune, par exemple en transférant sa domiciliation, dépose en principe une déclaration 1447-C-SD au plus tard le 31 décembre.
Pour trouver une domiciliation ou un poste de coworking, vous pouvez comparer les offres disponibles près de chez vous, puis faire vérifier le contrat par votre expert-comptable avant signature.
Questions fréquentes
Domicilié avec un local ailleurs, où paie-t-on la CFE ?
L’imposition au lieu de domiciliation vaut uniquement sans aucun local. Avec un espace ailleurs, la CFE vise sa valeur locative, et la doctrine fiscale rattache la cotisation minimum au principal établissement, parfois distinct du siège. Faites valider votre dossier par votre expert-comptable.
Un micro-entrepreneur sans chiffre d’affaires paie-t-il la CFE ?
Non. Une entreprise sans salarié qui n’a encaissé aucun chiffre d’affaires n’est pas imposable. Sa première année de recettes vaut année de création fiscale, sans CFE. En cas d’avis reçu par erreur, demandez un dégrèvement (annulation de l’impôt) au service des impôts des entreprises avec un justificatif d’absence de recettes.
Que se passe-t-il si l’on change de domiciliation en cours d’année ?
La CFE reste due pour l’année entière, sans réduction au prorata en cas de déménagement. La déclaration 1447-C-SD vaut en principe pour une domiciliation dans une autre commune ; un déplacement au sein d’une même intercommunalité à fiscalité unique ne compte pas comme une création d’établissement.
Peut-on payer par virement ou par prélèvement en décembre ?
Non pour l’avis 2026. Un virement entraîne une majoration de 0,2 %, d’au moins 60 €. Le prélèvement à l’échéance se demande jusqu’au 30 novembre, la mensualisation jusqu’au 30 juin pour l’année en cours : début décembre, seul le paiement direct en ligne reste ouvert. Anticipez pour l’an prochain.
Sources
- Article 1647 D du Code général des impôts, Légifrance, version en vigueur depuis le 1er juillet 2026 : lien
- CFE, champ d’application, location de locaux meublés, BOFiP, BOI-IF-CFE-10-20-30, § 180, 30 juin 2014 : lien
- CFE, cotisation minimum, règles générales, BOFiP, BOI-IF-CFE-20-20-40-10, 28 juin 2023 : lien
- CFE, biens passibles de taxe foncière et notion de disposition, BOFiP, BOI-IF-CFE-20-20-10-10, § 30, 12 septembre 2012 : lien
- CAA Paris, 19 décembre 2008, n° 07PA04087, Légifrance : lien
- CFE, création et extension d’établissement, BOFiP, BOI-IF-CFE-20-50-10, 22 décembre 2021 : lien
- Cotisation foncière des entreprises, entreprendre.service-public.gouv.fr, vérifié le 2 avril 2026 : lien
- CFE, recouvrement et paiement, BOFiP, BOI-IF-CFE-40-10, 25 septembre 2024 : lien
- Calendrier fiscal de décembre 2026, impots.gouv.fr : lien
- Déclaration 1447-C-SD 2026, impots.gouv.fr : lien
- CFE, cessation et transfert d’activité, BOFiP, BOI-IF-CFE-40-30-20-10, 12 septembre 2012 : lien